„Dzielmy wszystko po połowie” brzmi sprawiedliwie, dopóki jedno z was nie zarabia 4000 zł, a drugie 8000 zł. Wtedy równy podział przestaje być równy — dla osoby z niższą pensją te same 2000 zł czynszu to zupełnie inny ciężar finansowy niż dla osoby zarabiającej dwa razy więcej.
Podział wydatków przy różnych zarobkach to jeden z najczęstszych powodów cichej frustracji w związkach, o którym mało kto mówi wprost. Nie dlatego, że ktoś jest chciwy — po prostu nikt nie usiadł i nie policzył tego na spokojnie. Efekt jest zawsze podobny: jedna osoba co miesiąc czuje lekki niepokój przy sprawdzaniu konta, a druga nie ma pojęcia, że problem w ogóle istnieje, bo nikt jej o tym nie powiedział wprost.
Skąd się bierze ten problem
Rzadko zaczyna się od złej woli. Zwykle wygląda to tak: na początku związku albo wspólnego mieszkania ktoś rzuca „dzielmy po połowie, tak jest najprościej” — i to faktycznie jest proste, dopóki zarobki są zbliżone. Problem pojawia się później, kiedy:
- jedna osoba zmienia pracę na lepiej płatną, a druga zostaje na tym samym poziomie,
- ktoś idzie na urlop macierzyński albo zmniejsza etat,
- różnica w doświadczeniu zawodowym z czasem się pogłębia,
- jedno z was pracuje na etacie, a drugie freelancuje z nieregularnym dochodem.
Zasada „po połowie” zostaje ustawiona raz i nikt do niej nie wraca — mimo że rzeczywistość finansowa obojga partnerów już dawno się zmieniła.
Dlaczego 50/50 nie zawsze działa
Wyobraźcie sobie dwie osoby płacące po 1500 zł za wspólne mieszkanie:
- Osoba A zarabia 4000 zł netto — 1500 zł to 37,5% jej pensji
- Osoba B zarabia 8000 zł netto — 1500 zł to 18,75% jej pensji
Formalnie zapłaciły tyle samo. Realnie osoba A odczuwa ten wydatek dwa razy mocniej. Z czasem taka nierównowaga rodzi napięcie — osoba A czuje się przyciśnięta finansowo, osoba B często nawet nie zdaje sobie sprawy, że problem istnieje.
To nie jest tylko teoria. W praktyce widać to najczęściej w drobiazgach: osoba A rezygnuje z siłowni, przestaje kupować lepszej jakości jedzenie, odkłada zakup nowych butów o kolejny miesiąc — a osoba B tego nie widzi, bo z jej perspektywy budżet domowy działa bez zarzutu.
Podział proporcjonalny — jak to policzyć
Zamiast dzielić wydatki po połowie, dzielicie je proporcjonalnie do dochodów. Brzmi skomplikowanie, liczy się w 30 sekund.
Krok 1: Zsumujcie wspólny dochód netto 4000 zł + 8000 zł = 12 000 zł
Krok 2: Policzcie udział procentowy każdej osoby
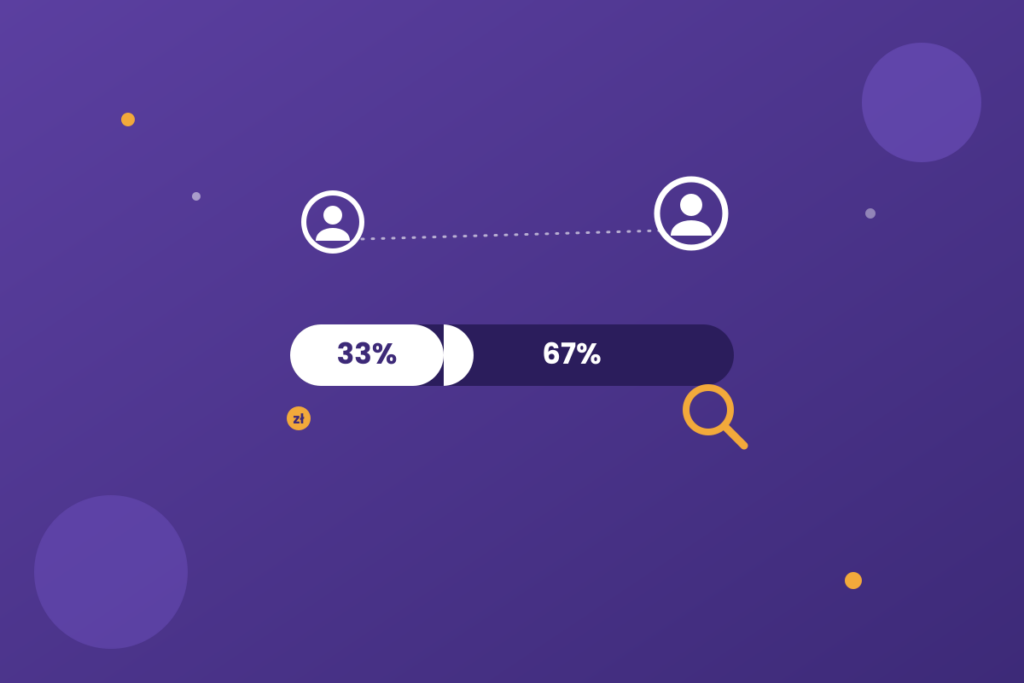
- Osoba A: 4000 / 12 000 = 33%
- Osoba B: 8000 / 12 000 = 67%
Krok 3: Zastosujcie te proporcje do wspólnych wydatków Jeśli wspólne koszty (czynsz, media, jedzenie) wynoszą 4000 zł miesięcznie:
- Osoba A płaci: 33% × 4000 zł = 1320 zł
- Osoba B płaci: 67% × 4000 zł = 2680 zł
Obie osoby oddają ten sam procent swojej pensji na wspólne życie — to jest realna sprawiedliwość, nie tylko formalna.
Co warto dzielić proporcjonalnie, a co po połowie
Nie każdy wydatek musi iść tą samą zasadą. Sprawdzona praktyka:
Proporcjonalnie do dochodu:
- Czynsz i rata mieszkania
- Rachunki za media
- Wspólne zakupy spożywcze
- Ubezpieczenia mieszkania
Po równo (50/50), niezależnie od zarobków:
- Wspólne wyjścia i rozrywka, na którą oboje się umówiliście
- Prezenty dla wspólnych znajomych czy rodziny
- Drobne, jednorazowe wydatki, gdzie nie chce się liczyć proporcji
Nie ma jednej słusznej zasady — chodzi o to, żeby to był wasz świadomy wybór, a nie domyślne „bo tak się zawsze robi”.
Co jeśli dochody się zmieniają
Pensje rosną, ktoś zmienia pracę, ktoś idzie na urlop macierzyński — proporcje, które ustaliliście rok temu, mogą już nie mieć sensu. Dobra praktyka to przegląd proporcji co pół roku albo przy każdej większej zmianie dochodu jednej ze stron. Nie musi to być formalna rozmowa przy kartce — wystarczy 5 minut z kalkulatorem, żeby sprawdzić, czy nic się nie zmieniło.
Częste błędy przy wprowadzaniu proporcji
Błąd 1: liczenie od dochodu brutto zamiast netto Dochód brutto nie pokazuje realnej siły nabywczej — różne progi podatkowe, ulgi czy forma zatrudnienia (etat vs. działalność) sprawiają, że dwie osoby z tym samym brutto mogą mieć zupełnie różne kwoty na koncie. Liczcie zawsze od tego, co realnie wpływa na konto.
Błąd 2: wliczanie dochodu z oszczędności czy inwestycji Jeśli ktoś z was odkłada od lat i ma dodatkowy dochód pasywny, to osobna sprawa — proporcje przy wspólnych wydatkach powinny opierać się na bieżącym dochodzie z pracy, nie na całym majątku. Inaczej osoba, która przez lata oszczędzała, jest niejako „karana” za swoją zapobiegliwość.
Błąd 3: brak elastyczności przy zmianie sytuacji Ktoś stracił pracę, ktoś dostał podwyżkę, ktoś przeszedł na zwolnienie lekarskie na dłużej — sztywne trzymanie się starych proporcji w takich momentach robi więcej szkody niż równy podział 50/50. Proporcje mają służyć sprawiedliwości, nie stawać się nową sztywną zasadą, która nie reaguje na życie.
Błąd 4: traktowanie tematu jako jednorazowej rozmowy Najlepiej działa to jako stały, cykliczny nawyk — krótki przegląd co jakiś czas, a nie temat, do którego wraca się tylko wtedy, gdy ktoś już czuje się skrzywdzony.
Największa przeszkoda: nie liczby, tylko rozmowa
Matematyka jest prosta. Trudniejsza bywa sama rozmowa — bo dotyka tematu zarobków, który dla wielu par wciąż jest niezręczny. Kilka rzeczy, które pomagają:
- Zacznijcie od faktów, nie od emocji: „ile zarabiamy” i „ile wydajemy”, zanim przejdziecie do „jak to podzielić”
- Traktujcie to jako wspólny projekt, nie negocjację, w której ktoś musi „wygrać”
- Jeśli różnica w zarobkach was krępuje, skupcie się na procentach, nie na kwotach — łatwiej powiedzieć „płacę 33% wspólnych kosztów” niż porównywać wypłaty słowo w słowo
Zamiast liczyć to ręcznie co miesiąc
Podział proporcjonalny raz ustalony trzeba potem powtarzać przy każdym wydatku — a to szybko się nudzi, jeśli robicie to na kartce czy w Excelu. Wystarczy jeden większy zakup, jedna nieregularna opłata, jedna wspólna wycieczka do sklepu budowlanego, żeby znowu trzeba było wyciągać kalkulator i liczyć od nowa, kto ile powinien dołożyć.
W praktyce większość par po prostu z tego rezygnuje po miesiącu czy dwóch — nie dlatego, że pomysł był zły, tylko dlatego, że ręczne pilnowanie proporcji przy każdym wydatku jest po prostu męczące. Wracacie do starego, wygodnego, ale niesprawiedliwego 50/50, bo tak jest łatwiej liczyć.
Jak to ogarnąć bez tabelki w Excelu
Tu z pomocą przychodzi narzędzie, które robi tę matematykę za was, w tle, przy każdym dodanym wydatku:
- Ustawiacie proporcje raz — np. 33/67 albo dowolne inne, dopasowane do waszych realnych dochodów
- Każde z was dodaje wydatki na bieżąco — czynsz, zakupy, rachunki, cokolwiek płacicie wspólnie
- Appka sama przelicza salda — widzicie na bieżąco, kto ile wydał i kto komu ile jest winien, bez ręcznego liczenia procentów za każdym razem
- Zmiana proporcji zajmuje kilka sekund — gdy zmienią się wasze zarobki, po prostu aktualizujecie ustawienie i wszystkie kolejne wydatki liczą się już według nowego podziału
To dokładnie do tego stworzony jest ZoxTeam — wspólny budżet domowy, w którym możecie ustawić dowolny podział między domownikami, nie tylko sztywne 50/50. Zakładacie dom, zapraszacie drugą osobę jednym linkiem, i od tego momentu appka sama pilnuje, żeby podział był taki, jaki ustaliliście — sprawiedliwy, a nie tylko formalnie równy.
👉 Przetestujcie sprawiedliwy podział wydatków za darmo
Nie musicie już liczyć procentów na kartce ani przypominać sobie, kto ile powinien dopłacić do wspólnych zakupów. Załóżcie wspólny budżet w ZoxTeam — dwie minuty konfiguracji, zero karty kredytowej, i koniec z liczeniem w głowie kto komu jest winien.
Dostępne na Google Play. Za darmo.a wspólny budżet w ZoxTeam.
Wszystkie artykuły